Domain buchaltung24.de kaufen?
Wir ziehen mit dem Projekt
buchaltung24.de um.
Sind Sie am Kauf der Domain
buchaltung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchaltung24.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Isolationsprüfer
Top-Angebote
Produkte zum Begriff Isolationsprüfer:
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
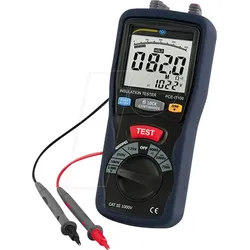
PCE IT100 - Isolationsprüfer PCE-IT100Isolationstester PCE-IT100 für Isolationswiderstände bis 4000 MOhm CAT III 1000 V Einzel- oder Dauermessung Max/Min-Wert Funktion Großer Messbereich 4 verschiedene Prüfspannungen bis 1 kV Auto-Power-Off-Funktion Sicherheit: EN 61010-1, CAT III 1000 V Dual-Display mit Hintergrundbeleuchtung mit Tragekoffer einfache Handhabung ein ISO-Kalibrierschein ist optional erhältlich Einzuhaltende Grenzwerte bei der Isolationsmessung bei Neuanlagen (trockene Räume): 1000 Ohm x Volt der Betriebsspannung (z.B. bei 230 Volt >230 kOhm) bei Neuanlagen (Feuchträume, im Freien): 500 Ohm x Volt der Betriebsspannung geerdete Geräte: 1000 Ohm x Volt der Betriebsspannung schutzisolierte Geräte: 2 MOhm Elektrowerkzeuge: 2 MOhm Schutzkleinspannung: 250 kOhm elektrische Messgeräte: 5 MOhm Gängige Prüfspannungswerte sind 100 Volt für Kleinspannungs- und Fernmeldeanlagen, 500 Volt für die Gebäudeinstallation und Hausgeräte, 1000 Volt für Niederspannungsmotoren und Transformatoren Produktvorteile: Der Isolationsprüfer PCE-IT100 erfasst mit Hilfsspannungen von 125 V, 250 V, 500 V und 1000 V Isolations-Widerstände bis max. 4000 MOhm. Weiterhin wird die Messung von niederohmigen Widerständen bis 400 Ohm und eine Messfunktion für Wechsel- und auch Gleichspannungen von diesem Isolationsprüfer angeboten. Ein Durchgangsprüfer mit Piepton ist ebenfalls Bestandteil der Ausrüstung des Isolationsprüfer. Neben einer Data-Hold-Funktion zum Festhalten des aktuellen Messwertes, kann bei der Spannungs- und Niederohmmessung auch der Max. bzw. Min.-Wert, im Isolationsprüfer, festgehalten werden. Das Display vom Isolationsprüfer ist dank der großen Ziffern und der Beleuchtung auch unter schwierigen Lichtverhältnissen gut ablesbar. Die großen Tasten und das Drehrad zur Wahl der Messfunktionen erlauben eine einfache Bedienung vom Isolationsmesser PCE-IT 100. Im Lieferumfang vom Isolationsprüfer sind ein Satzmessleitungen mit Prüfspitzen, eine Messleitung mit Krokodilklemme und 6 Batterien zum Betrieb vom Isolationsmesser enthalten. Einzuhaltende Grenzwerte bei der Isolationsmessung bei Neuanlagen (trockene Räume): 1000 Ohm x Volt der Betriebsspannung (z.B. bei 230 Volt >230 kOhm) bei Neuanlagen (Feuchträume, im Freien): 500 Ohm x Volt der Betriebsspannung geerdete Geräte: 1000 Ohm x Volt der Betriebsspannung schutzisolierte Geräte: 2 MOhm Elektrowerkzeuge: 2 MOhm Schutzkleinspannung: 250 kOhm elektrische Messgeräte: 5 MOhm Gängige Prüfspannungswerte sind 100 Volt für Kleinspannungs- und Fernmeldeanlagen, 500 Volt für die Gebäudeinstallation und Hausgeräte, 1000 Volt für Niederspannungsmotoren und Transformatoren Technische Daten: Messbereich AC-Spannung (40 ... 400 Hz) 750 V Auflösung 1 V Genauigkeit +-0,8 % +- 3 dgt DC-Spannung 1000 V Auflösung 1 V Genauigkeit +-1,2 % +-10 dgt Widerstand 40 Ohm / 400 Ohm Auflösung 0,01 Ohm / 0,1 Ohm Genauigkeit +-1,2 % +- 3 dgt Isolationswiderstand 4 MOhm / 40 MOhm / 400 MOhm / 4000 MOhm Auflösung 0,001 MOhm / 0,01 MOhm / 0,1 MOhm / 1 MOhm Isolationswiderstand 125 V +-(2 % + 10 dgt) / +-(2 % + 10 dgt) / +-(4 % + 5 dgt) / +-(5 % + 5 dgt) 250 V +-(2 % + 10 dgt) / +-(2 % + 10 dgt) / +-(3 % + 5 dgt) / +-(4 % + 5 dgt) 500 V +-(2 % + 10 dgt) / +-(2 % + 10 dgt) / +-(4 % + 5 dgt) / +-(4 % + 5 dgt) 1000 V +-(3 % + 10 dgt) / +-(2 % + 10 dgt) / +-(2 % + 5 dgt) / +-(4 % + 5 dgt) Durchgangsprüfung Piepton: = Geräteversorgung 6 x 1,5 V AA Batterie Umgebungsbedingungen 0 ... 40 °C / -10 ... 60 °C / Abmessung 200 mm x 92 mm x 50 mm Gewicht 700 g (mit Batterie) Normungen IEC10101, CAT III 1000 V Lieferumfang: 1 x Ohmmeter PCE-IT100 1 x Satz Prüfleitungen 1 x Abgreifklemme an 1 m Kabel 6 x 1,5 V AA Batterie 1 x Trageschlaufe 1 x Bedienungsanleitung 1 x Tragekoffer268,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MEGGER 1004-745 - CAT Isolationsprüfer MIT2500MIT2500 - CAT IV-Isolationsprüfer Isolationsprufung bis zu 2,5 kV und in einem Bereich von 200 GOhm mit einem Handinstrument Schutzanschluss fur Genauigkeit bei hohen Widerstanden Isolationsprufspannung einstellbar von 50 V bis 2.500 V Stabilisierte Isolationsprufspannung Lademoglichkeiten am Netz und im Auto Schnellere Einzelbereich-Durchgangsprufung von 0,01 Ohm bis 1 MOhm Polarisationsindex (PI) und dielektrisches Absorptionsverhaltnis (DAR) Anwendungen: CAT IV 600 V Kompatibel mit CertSuite Asset Der Isolations- und Durchgangsprüfer MIT2500 wird bei elektrischen und industriellen Prüfanwendungen eingesetzt, bei denen die Betriebsspannungen 1.000 V übersteigen und höhere Isolationsprüfspannungen erforderlich sind. Der MIT2500 bietet einerseits feste Spannungsbereiche von 50 V, 100 V, 250 V, 500 V, 1.000 V und 2.500 V sowie einen variablen Bereich, mit dem Spannungen zwischen 50 V bis 2.500 V verwendet werden können. Dies wird von der neuen Prüfspannungsrückführungssteuerung unterstützt, welche die ausgegebene Prüfspannung auch während der Prüfung innerhalb von 2 % des ausgewählten Bereichs hält. Der MIT2500 verfügt über ein neu entworfenes Gehäuse, eine Rückabdeckung sowie ein Batteriefach für 6 Batterien. Zudem verfügt er über einen integrierten Schutzanschluss, um Kriechströme zu reduzieren, durch welche die Genauigkeit bei höheren Spannungen verringert wird. Alle Instrumente bestehen aus einem Formteil für erhöhten Schutz und verfügen über eine Wetterfestigkeits-Schutzklasse von IP54. Anwendungsbereich: Kommerzielle Avionik Militärkommunikation zu Land, Wasser und Luft Fertigungs-/Produktionsprodukte Elektrostatische Messung Komponentenprüfung Batteriebetriebene Traktions- und Hubgeräte Für die Technischen Daten schauen Sie bitte in das hinterlegte Datenblatt1439,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **


Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Top-Angebote
Produkte zum Begriff Isolationsprüfer:
-
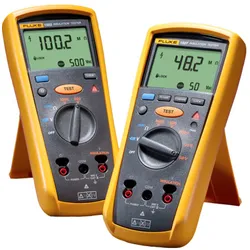
FLUKE Isolationsprüfer FLUKE-1507Isolationsprüfer, ideal für Fehlersuche, Inbetriebnahme und vorbeugende Instandhaltung geeignet, da sie über mehrere Prüfspannungen verfügen. Tastkopf mit Auslösetaste.Hersteller-Informationen / Verantwortliche Person für die EUFLUKE Deutschland GmbHGB Beha/FlukeIn den Engematten 1479286...950,82 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Fluke 1503 Isolationsprüfer IsomessgerätLieferumfang: 1503Tastkopf mit Auslösetaste Messleitungen Prüfspitzen Krokodilklemmen Isolationsprüfer Fluke 1507/1503 Die Isolationsprüfer Fluke& 1507 und 1503 sind handlich, robust, zuverlässig und benutzerfreundlich. Da sie über mehrere Prüfspannungen verfügen, sind sie ideal für Fehlersuche, Inbetriebnahme und vorbeugende Instandhaltung geeignet. Mit den praktischen Funktionen dieser Messgeräte (z.& B. Tastkopf mit Auslösetaste) können Sie bei der Durchführung von Tests Zeit und Geld sparen. Isolationsprüfbereich: 1507: 0,01& MO bis 10& GO 1503: 0,1& MO bis 2000& MO Isolationsprüfspannungen: 1507: 50& V, 100& V, 250& V, 500& V, 1000& V 1503: 500& V, 1000& V Details Automatische Berechnung des Polarisationsindex und des dielektrischen Absorptionsgrads (nur Fluke 1507) Mit der Vergleichsfunktion (Gut/Schlecht) können sich wiederholende Tests schnell und einfach durchgeführt wer...516,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Ähnliche Suchbegriffe für Isolationsprüfer
-
PCE IT100 - Isolationsprüfer PCE-IT100Isolationstester PCE-IT100 für Isolationswiderstände bis 4000 MOhm CAT III 1000 V Einzel- oder Dauermessung Max/Min-Wert Funktion Großer Messbereich 4 verschiedene Prüfspannungen bis 1 kV Auto-Power-Off-Funktion Sicherheit: EN 61010-1, CAT III 1000 V Dual-Display mit Hintergrundbeleuchtung mit Tragekoffer einfache Handhabung ein ISO-Kalibrierschein ist optional erhältlich Einzuhaltende Grenzwerte bei der Isolationsmessung bei Neuanlagen (trockene Räume): 1000 Ohm x Volt der Betriebsspannung (z.B. bei 230 Volt >230 kOhm) bei Neuanlagen (Feuchträume, im Freien): 500 Ohm x Volt der Betriebsspannung geerdete Geräte: 1000 Ohm x Volt der Betriebsspannung schutzisolierte Geräte: 2 MOhm Elektrowerkzeuge: 2 MOhm Schutzkleinspannung: 250 kOhm elektrische Messgeräte: 5 MOhm Gängige Prüfspannungswerte sind 100 Volt für Kleinspannungs- und Fernmeldeanlagen, 500 Volt für die Gebäudeinstallation und Hausgeräte, 1000 Volt für Niederspannungsmotoren und Transformatoren Produktvorteile: Der Isolationsprüfer PCE-IT100 erfasst mit Hilfsspannungen von 125 V, 250 V, 500 V und 1000 V Isolations-Widerstände bis max. 4000 MOhm. Weiterhin wird die Messung von niederohmigen Widerständen bis 400 Ohm und eine Messfunktion für Wechsel- und auch Gleichspannungen von diesem Isolationsprüfer angeboten. Ein Durchgangsprüfer mit Piepton ist ebenfalls Bestandteil der Ausrüstung des Isolationsprüfer. Neben einer Data-Hold-Funktion zum Festhalten des aktuellen Messwertes, kann bei der Spannungs- und Niederohmmessung auch der Max. bzw. Min.-Wert, im Isolationsprüfer, festgehalten werden. Das Display vom Isolationsprüfer ist dank der großen Ziffern und der Beleuchtung auch unter schwierigen Lichtverhältnissen gut ablesbar. Die großen Tasten und das Drehrad zur Wahl der Messfunktionen erlauben eine einfache Bedienung vom Isolationsmesser PCE-IT 100. Im Lieferumfang vom Isolationsprüfer sind ein Satzmessleitungen mit Prüfspitzen, eine Messleitung mit Krokodilklemme und 6 Batterien zum Betrieb vom Isolationsmesser enthalten. Einzuhaltende Grenzwerte bei der Isolationsmessung bei Neuanlagen (trockene Räume): 1000 Ohm x Volt der Betriebsspannung (z.B. bei 230 Volt >230 kOhm) bei Neuanlagen (Feuchträume, im Freien): 500 Ohm x Volt der Betriebsspannung geerdete Geräte: 1000 Ohm x Volt der Betriebsspannung schutzisolierte Geräte: 2 MOhm Elektrowerkzeuge: 2 MOhm Schutzkleinspannung: 250 kOhm elektrische Messgeräte: 5 MOhm Gängige Prüfspannungswerte sind 100 Volt für Kleinspannungs- und Fernmeldeanlagen, 500 Volt für die Gebäudeinstallation und Hausgeräte, 1000 Volt für Niederspannungsmotoren und Transformatoren Technische Daten: Messbereich AC-Spannung (40 ... 400 Hz) 750 V Auflösung 1 V Genauigkeit +-0,8 % +- 3 dgt DC-Spannung 1000 V Auflösung 1 V Genauigkeit +-1,2 % +-10 dgt Widerstand 40 Ohm / 400 Ohm Auflösung 0,01 Ohm / 0,1 Ohm Genauigkeit +-1,2 % +- 3 dgt Isolationswiderstand 4 MOhm / 40 MOhm / 400 MOhm / 4000 MOhm Auflösung 0,001 MOhm / 0,01 MOhm / 0,1 MOhm / 1 MOhm Isolationswiderstand 125 V +-(2 % + 10 dgt) / +-(2 % + 10 dgt) / +-(4 % + 5 dgt) / +-(5 % + 5 dgt) 250 V +-(2 % + 10 dgt) / +-(2 % + 10 dgt) / +-(3 % + 5 dgt) / +-(4 % + 5 dgt) 500 V +-(2 % + 10 dgt) / +-(2 % + 10 dgt) / +-(4 % + 5 dgt) / +-(4 % + 5 dgt) 1000 V +-(3 % + 10 dgt) / +-(2 % + 10 dgt) / +-(2 % + 5 dgt) / +-(4 % + 5 dgt) Durchgangsprüfung Piepton: = Geräteversorgung 6 x 1,5 V AA Batterie Umgebungsbedingungen 0 ... 40 °C / -10 ... 60 °C / Abmessung 200 mm x 92 mm x 50 mm Gewicht 700 g (mit Batterie) Normungen IEC10101, CAT III 1000 V Lieferumfang: 1 x Ohmmeter PCE-IT100 1 x Satz Prüfleitungen 1 x Abgreifklemme an 1 m Kabel 6 x 1,5 V AA Batterie 1 x Trageschlaufe 1 x Bedienungsanleitung 1 x Tragekoffer268,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MEGGER 1004-745 - CAT Isolationsprüfer MIT2500MIT2500 - CAT IV-Isolationsprüfer Isolationsprufung bis zu 2,5 kV und in einem Bereich von 200 GOhm mit einem Handinstrument Schutzanschluss fur Genauigkeit bei hohen Widerstanden Isolationsprufspannung einstellbar von 50 V bis 2.500 V Stabilisierte Isolationsprufspannung Lademoglichkeiten am Netz und im Auto Schnellere Einzelbereich-Durchgangsprufung von 0,01 Ohm bis 1 MOhm Polarisationsindex (PI) und dielektrisches Absorptionsverhaltnis (DAR) Anwendungen: CAT IV 600 V Kompatibel mit CertSuite Asset Der Isolations- und Durchgangsprüfer MIT2500 wird bei elektrischen und industriellen Prüfanwendungen eingesetzt, bei denen die Betriebsspannungen 1.000 V übersteigen und höhere Isolationsprüfspannungen erforderlich sind. Der MIT2500 bietet einerseits feste Spannungsbereiche von 50 V, 100 V, 250 V, 500 V, 1.000 V und 2.500 V sowie einen variablen Bereich, mit dem Spannungen zwischen 50 V bis 2.500 V verwendet werden können. Dies wird von der neuen Prüfspannungsrückführungssteuerung unterstützt, welche die ausgegebene Prüfspannung auch während der Prüfung innerhalb von 2 % des ausgewählten Bereichs hält. Der MIT2500 verfügt über ein neu entworfenes Gehäuse, eine Rückabdeckung sowie ein Batteriefach für 6 Batterien. Zudem verfügt er über einen integrierten Schutzanschluss, um Kriechströme zu reduzieren, durch welche die Genauigkeit bei höheren Spannungen verringert wird. Alle Instrumente bestehen aus einem Formteil für erhöhten Schutz und verfügen über eine Wetterfestigkeits-Schutzklasse von IP54. Anwendungsbereich: Kommerzielle Avionik Militärkommunikation zu Land, Wasser und Luft Fertigungs-/Produktionsprodukte Elektrostatische Messung Komponentenprüfung Batteriebetriebene Traktions- und Hubgeräte Für die Technischen Daten schauen Sie bitte in das hinterlegte Datenblatt1439,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.