Domain buchaltung24.de kaufen?
Wir ziehen mit dem Projekt
buchaltung24.de um.
Sind Sie am Kauf der Domain
buchaltung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchaltung24.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Nachlass
Top-Angebote
Produkte zum Begriff Nachlass:
-
Werke und Nachlass-Kritische Gesamtausgabe (Band 9): Werke und Nachlass. Kritische Gesamtausgabe, Fachbücher von Walter BenjaminWalter Benjamins Rundfunkarbeiten haben bislang erstaunlich wenig Aufmerksamkeit seitens der Forschung erhalten. Dabei machen die bisher nur verstreut edierten Texte einen beachtlichen Teil seines Gesamtwerks aus: Über 80 Sendungen gestaltet Benjamin zwischen 1927 und 1933 - als Hörspielautor, als Verfasser des neuen Formats "Hörmodell", als Vortragender in der "Jugendstunde" sowie im literarischen Programm für Erwachsene und nicht zuletzt als Moderator von "Funkspielen" am Abend. Im Zusammenhang dieser Arbeiten reflektiert er über das neue Medium sowie über die mit diesem einhergehende Popularisierung und setzt eigene, innovative Konzepte um. Der Band führt erstmals die genuin für und über den Rundfunk verfassten Texte zusammen und gibt einen einzigartigen Einblick in Benjamins Arbeitsweise in diesem besonderen Medienkontext. Die gründliche Aufarbeitung des Textbestandes sowie der.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werke und Nachlass-Kritische Gesamtausgabe (Band 10): Werke und Nachlass. Kritische Gesamtausgabe, Fachbücher von Walter BenjaminDie fünfundzwanzig Briefe dieses Bandes umfassen den Zeitraum eines Jahrhunderts. Der erste ist von 1783, der letzte von 1883. Die Reihenfolge ist chronologisch. So lakonisch eröffnet Benjamin sein 1936 in der Schweiz unter dem Pseudonym Detlef Holz erschienenes Buch Deutsche Menschen, "eine Folge von Briefen", die er bereits 1930/31 in der Frankfurter Zeitung mit seinen Kommentaren einzeln zur Veröffentlichung gebracht hatte. Es waren aber nicht anthologische Interessen, die Benjamin veranlasst hatten, seinen noch in Deutschland gefassten Plan einer Briefsammlung auszuführen. Vielmehr bewegte ihn der gegenwärtig nicht minder aktuelle Gedanke, dass es in Europa gewisse Positionen zu verteidigen gilt. Die Epoche, die die 25 Briefe umfassen und die in etwa von der Französischen Revolution bis zur Gründerzeit reicht, war die, "in der das Bürgertum sein geprägtes und gewichtiges Wort".36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Skonto ein Nachlass?
Ist Skonto ein Nachlass? Skonto ist ein Preisnachlass, der gewährt wird, wenn eine Rechnung innerhalb einer bestimmten Frist bezahlt wird. Im Gegensatz zum Rabatt, der vor dem Kauf gewährt wird, wird Skonto nachträglich abgezogen. Skonto dient als Anreiz für schnelle Zahlungen und kann daher als eine Art Nachlass betrachtet werden. Es ist jedoch wichtig zu beachten, dass Skonto nur unter bestimmten Bedingungen gewährt wird und nicht in allen Fällen verfügbar ist. **
-
Wer regelt meinen Nachlass?
Dein Nachlass wird in der Regel durch dein Testament geregelt. In diesem Dokument legst du fest, wer deine Erben sind und wie dein Vermögen aufgeteilt werden soll. Wenn du kein Testament hinterlässt, tritt die gesetzliche Erbfolge in Kraft, die vorgibt, wer deine nächsten Angehörigen sind und wie dein Nachlass aufgeteilt wird. Es ist wichtig, frühzeitig über die Regelung deines Nachlasses nachzudenken und gegebenenfalls ein Testament zu erstellen, um sicherzustellen, dass deine Wünsche respektiert werden. Falls du Fragen hast oder Unterstützung benötigst, kannst du dich an einen Notar oder Anwalt für Erbrecht wenden. Wer regelt deinen Nachlass, liegt also letztendlich in deiner eigenen Verantwortung. **
-
Wer verwaltet den Nachlass?
Wer verwaltet den Nachlass hängt davon ab, ob der Verstorbene ein Testament hinterlassen hat. Wenn ein Testament vorhanden ist, wird in der Regel ein Testamentsvollstrecker benannt, der den Nachlass gemäß den Anweisungen im Testament verwaltet. Wenn kein Testament vorhanden ist, wird ein Nachlassverwalter bestellt, der die Aufgabe hat, den Nachlass zu verwalten und zu verteilen. In einigen Fällen kann auch ein Nachlassgericht die Verwaltung des Nachlasses übernehmen, insbesondere wenn es Streitigkeiten oder Unklarheiten gibt. Letztendlich liegt es am Gericht, einen geeigneten Verwalter für den Nachlass zu bestimmen. **

Wer verteilt den Nachlass?
"Wer verteilt den Nachlass?" ist eine wichtige Frage, die sich stellt, wenn eine Person verstirbt und Vermögenswerte hinterlässt. In den meisten Fällen wird der Nachlass gemäß dem letzten Willen des Verstorbenen verteilt. Falls kein Testament vorhanden ist, wird das Vermögen gemäß den gesetzlichen Regelungen des jeweiligen Landes aufgeteilt. Oft wird ein Nachlassverwalter oder ein Testamentsvollstrecker ernannt, um den Verteilungsprozess zu überwachen und sicherzustellen, dass die Wünsche des Verstorbenen respektiert werden. Es ist ratsam, im Voraus eine klare Regelung für die Verteilung des Nachlasses zu treffen, um Streitigkeiten unter den Hinterbliebenen zu vermeiden. **
Wer darf Nachlass regeln?
In Deutschland darf grundsätzlich jeder Erwachsene seinen eigenen Nachlass regeln, indem er ein Testament oder einen Erbvertrag aufsetzt. Auch Ehepartner können gemeinsam ein Testament verfassen. Wenn jemand ohne Testament verstirbt, greift die gesetzliche Erbfolge, die vorgibt, wer die Erben sind. In manchen Fällen kann auch ein Nachlassgericht eingeschaltet werden, um den Nachlass zu regeln, insbesondere wenn es Streitigkeiten unter den Erben gibt. Es ist ratsam, sich frühzeitig mit dem Thema Nachlassregelung auseinanderzusetzen und gegebenenfalls rechtlichen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Nachlass:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werke und Nachlass-Kritische Gesamtausgabe (Band 19): Werke und Nachlass. Kritische Gesamtausgabe, Fachbücher von Walter BenjaminDie Aufzeichnungen Walter Benjamins über den Begriff der Geschichte, an denen er bis zum Frühjahr 1940 schrieb, sind zugleich nüchterne Bilanz eines leidenschaftlichen Intellektuellen und steile Konstruktion eines kühlen Theoretikers. Der Intellektuelle legt Rechenschaft darüber ab, wie es um das altehrwürdige Unternehmen, die Welt in eine menschenwürdigere zu transformieren, bestellt ist - zumal in einer Zeit, in der die Kräfte, denen man dies bislang zugetraut hatte, zerfallen und die Hoffnungen zerstört sind. Der Theoretiker nimmt dies zum Anlass, die verheerenden Folgen der bisherigen Geschichtsphilosophie aufzudecken und eine Alternative zu entwerfen, die die Kritik am linearen Fortschritt nicht mehr allein dem Irrationalismus überlässt. Diese Kritik hat bis heute nichts von ihrer Aktualität eingebüsst, ebensowenig wie die daraus abgeleitete Erkenntnis, dass die Katastrophe nicht der Au.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werke und Nachlass-Kritische Gesamtausgabe (Band 9): Werke und Nachlass. Kritische Gesamtausgabe, Fachbücher von Walter BenjaminWalter Benjamins Rundfunkarbeiten haben bislang erstaunlich wenig Aufmerksamkeit seitens der Forschung erhalten. Dabei machen die bisher nur verstreut edierten Texte einen beachtlichen Teil seines Gesamtwerks aus: Über 80 Sendungen gestaltet Benjamin zwischen 1927 und 1933 - als Hörspielautor, als Verfasser des neuen Formats "Hörmodell", als Vortragender in der "Jugendstunde" sowie im literarischen Programm für Erwachsene und nicht zuletzt als Moderator von "Funkspielen" am Abend. Im Zusammenhang dieser Arbeiten reflektiert er über das neue Medium sowie über die mit diesem einhergehende Popularisierung und setzt eigene, innovative Konzepte um. Der Band führt erstmals die genuin für und über den Rundfunk verfassten Texte zusammen und gibt einen einzigartigen Einblick in Benjamins Arbeitsweise in diesem besonderen Medienkontext. Die gründliche Aufarbeitung des Textbestandes sowie der.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Skonto ein Nachlass?
Ist Skonto ein Nachlass? Skonto ist ein Preisnachlass, der gewährt wird, wenn eine Rechnung innerhalb einer bestimmten Frist bezahlt wird. Im Gegensatz zum Rabatt, der vor dem Kauf gewährt wird, wird Skonto nachträglich abgezogen. Skonto dient als Anreiz für schnelle Zahlungen und kann daher als eine Art Nachlass betrachtet werden. Es ist jedoch wichtig zu beachten, dass Skonto nur unter bestimmten Bedingungen gewährt wird und nicht in allen Fällen verfügbar ist. **
Ähnliche Suchbegriffe für Nachlass
-
Werke und Nachlass-Kritische Gesamtausgabe (Band 10): Werke und Nachlass. Kritische Gesamtausgabe, Fachbücher von Walter BenjaminDie fünfundzwanzig Briefe dieses Bandes umfassen den Zeitraum eines Jahrhunderts. Der erste ist von 1783, der letzte von 1883. Die Reihenfolge ist chronologisch. So lakonisch eröffnet Benjamin sein 1936 in der Schweiz unter dem Pseudonym Detlef Holz erschienenes Buch Deutsche Menschen, "eine Folge von Briefen", die er bereits 1930/31 in der Frankfurter Zeitung mit seinen Kommentaren einzeln zur Veröffentlichung gebracht hatte. Es waren aber nicht anthologische Interessen, die Benjamin veranlasst hatten, seinen noch in Deutschland gefassten Plan einer Briefsammlung auszuführen. Vielmehr bewegte ihn der gegenwärtig nicht minder aktuelle Gedanke, dass es in Europa gewisse Positionen zu verteidigen gilt. Die Epoche, die die 25 Briefe umfassen und die in etwa von der Französischen Revolution bis zur Gründerzeit reicht, war die, "in der das Bürgertum sein geprägtes und gewichtiges Wort".36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
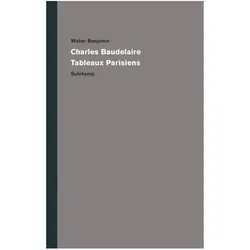
Werke und Nachlass-Kritische Gesamtausgabe: Werke und Nachlass. Kritische Gesamtausgabe, Fachbücher von Walter Benjamin, Michel Métayer, Antonia BirnbaumDie "Werke und Nachlass - Kritische Gesamtausgabe" von Walter Benjamin bietet einen tiefen Einblick in die Kunst des Übersetzens, beginnend mit seinen ersten Arbeiten an den Gedichten von Charles Baudelaire im Jahr 1915. Dieser Band, der den "Tableaux Parisiens" gewidmet ist, enthält nicht nur die Übertragungen, sondern auch alle Entwürfe und theoretischen Reflexionen, die Benjamin zu diesem Thema verfasst hat. Die Leser*innen erhalten Zugang zu seinen Überlegungen zur Rolle des Übersetzers und den Herausforderungen, die mit der Übertragung von literarischen Texten verbunden sind. Benjamin stellt grundlegende Fragen zur Dichtung der Moderne, zur Allegorie und zur poetischen Stadterfahrung, die auch heute noch von Bedeutung sind. Mit 511 Seiten bietet dieses Fachbuch eine umfassende Sammlung von Benjamins Gedanken und Arbeiten, die für Studierende und Interessierte der Literaturwissenschaft von grossem Wert ist.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer regelt meinen Nachlass?
Dein Nachlass wird in der Regel durch dein Testament geregelt. In diesem Dokument legst du fest, wer deine Erben sind und wie dein Vermögen aufgeteilt werden soll. Wenn du kein Testament hinterlässt, tritt die gesetzliche Erbfolge in Kraft, die vorgibt, wer deine nächsten Angehörigen sind und wie dein Nachlass aufgeteilt wird. Es ist wichtig, frühzeitig über die Regelung deines Nachlasses nachzudenken und gegebenenfalls ein Testament zu erstellen, um sicherzustellen, dass deine Wünsche respektiert werden. Falls du Fragen hast oder Unterstützung benötigst, kannst du dich an einen Notar oder Anwalt für Erbrecht wenden. Wer regelt deinen Nachlass, liegt also letztendlich in deiner eigenen Verantwortung. **
-
Wer verwaltet den Nachlass?
Wer verwaltet den Nachlass hängt davon ab, ob der Verstorbene ein Testament hinterlassen hat. Wenn ein Testament vorhanden ist, wird in der Regel ein Testamentsvollstrecker benannt, der den Nachlass gemäß den Anweisungen im Testament verwaltet. Wenn kein Testament vorhanden ist, wird ein Nachlassverwalter bestellt, der die Aufgabe hat, den Nachlass zu verwalten und zu verteilen. In einigen Fällen kann auch ein Nachlassgericht die Verwaltung des Nachlasses übernehmen, insbesondere wenn es Streitigkeiten oder Unklarheiten gibt. Letztendlich liegt es am Gericht, einen geeigneten Verwalter für den Nachlass zu bestimmen. **
-
Wer verteilt den Nachlass?
"Wer verteilt den Nachlass?" ist eine wichtige Frage, die sich stellt, wenn eine Person verstirbt und Vermögenswerte hinterlässt. In den meisten Fällen wird der Nachlass gemäß dem letzten Willen des Verstorbenen verteilt. Falls kein Testament vorhanden ist, wird das Vermögen gemäß den gesetzlichen Regelungen des jeweiligen Landes aufgeteilt. Oft wird ein Nachlassverwalter oder ein Testamentsvollstrecker ernannt, um den Verteilungsprozess zu überwachen und sicherzustellen, dass die Wünsche des Verstorbenen respektiert werden. Es ist ratsam, im Voraus eine klare Regelung für die Verteilung des Nachlasses zu treffen, um Streitigkeiten unter den Hinterbliebenen zu vermeiden. **
-
Wer darf Nachlass regeln?
In Deutschland darf grundsätzlich jeder Erwachsene seinen eigenen Nachlass regeln, indem er ein Testament oder einen Erbvertrag aufsetzt. Auch Ehepartner können gemeinsam ein Testament verfassen. Wenn jemand ohne Testament verstirbt, greift die gesetzliche Erbfolge, die vorgibt, wer die Erben sind. In manchen Fällen kann auch ein Nachlassgericht eingeschaltet werden, um den Nachlass zu regeln, insbesondere wenn es Streitigkeiten unter den Erben gibt. Es ist ratsam, sich frühzeitig mit dem Thema Nachlassregelung auseinanderzusetzen und gegebenenfalls rechtlichen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.